Domain ski-planet.de kaufen?
Wir ziehen mit dem Projekt
ski-planet.de um.
Sind Sie am Kauf der Domain
ski-planet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ski-planet.de kaufen?
Wann entsteht eine Personengesellschaft?
Eine Personengesellschaft entsteht, wenn zwei oder mehr natürliche Personen sich zusammenschließen, um gemeinsam ein Unternehmen zu betreiben. Dies kann durch einen mündlichen oder schriftlichen Vertrag geschehen, in dem die Rechte und Pflichten der Gesellschafter festgelegt werden. Die Gesellschafter haften in einer Personengesellschaft grundsätzlich unbeschränkt und persönlich für die Verbindlichkeiten der Gesellschaft. Eine Personengesellschaft entsteht somit durch den Willen der Gesellschafter, gemeinsam ein Unternehmen zu gründen und zu betreiben. **
Ist eine Aktiengesellschaft eine Personengesellschaft?
Nein, eine Aktiengesellschaft (AG) ist keine Personengesellschaft. Eine AG ist eine Kapitalgesellschaft, bei der das Grundkapital in Aktien aufgeteilt ist und die Gesellschafter (Aktionäre) nicht persönlich haften. Im Gegensatz dazu sind Personengesellschaften wie die Gesellschaft bürgerlichen Rechts (GbR) oder die Offene Handelsgesellschaft (OHG) durch die persönliche Haftung der Gesellschafter gekennzeichnet. Bei einer AG haften die Aktionäre nur bis zur Höhe ihrer Einlage, während bei Personengesellschaften die Gesellschafter mit ihrem gesamten Vermögen haften können. **

Ähnliche Suchbegriffe für Personengesellschaft
Top-Angebote
Produkte zum Begriff Personengesellschaft:
-
Die Ertragsbesteuerung in der doppelstöckigen Personengesellschaft, Fachbücher von Felix StaadenDie Ertragsbesteuerung in der doppelstöckigen Personengesellschaft: Besonderheiten, Steuerwirkungen und Gestaltungsoptionen der §§ 15a und 35 EStG.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Niessbrauch am Anteil einer Personengesellschaft. Zivilrechtliche Grundlagen, Fachbücher von Thomas WeberMasterarbeit aus dem Jahr 2015 im Fachbereich Jura - Steuerrecht, Note: 2,0, Universität des Saarlandes, Sprache: Deutsch. In dieser Arbeit werden die zivilrechtlichen Grundlagen des Niessbrauchs als allgemeiner Gestaltungsspielraum dieses Rechtsverhältnisses erläutert und die steuerlichen Folgen betrachtet. Dabei werden zivil- und steuerrechtliche Streitfragen aufgegriffen und beantwortet. Der Schwerpunkt liegt insbesondere in den gesellschaftsrechtlichen Möglichkeiten und Folgen der Niessbrauchgestaltung hinsichtlich der Rechte des Niessbrauchers gegenüber Gesellschaft und Niessbrauchbesteller sowie der ertragsteuerlichen Würdigung der Gestaltungsalternativen. Auch die Kernfragen der umsatzsteuerlichen Behandlung werden thematisiert. Vor dem Hintergrund des Niessbrauchs als Gestaltungsinstrument der vorweggenommenen Erbfolge wird ein Überblick über die schenkungs- und erbschaftsteuerlichen Folgen vermittelt.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Personengesellschaft im Ertragsteuerrecht, Fachbücher von Jens Reddig, Claus Niemann, Alfons BruneZum Werk Dieses neue Lehrbuch stellt die steuerrechtliche Behandlung von Personengesellschaften und ihren Gesellschaftern im Bereich der Einkommensteuer, Körperschaftsteuer und Gewerbesteuer auf der Grundlage neuester BFH-Rechtsprechung anschaulich dar. Kleine Beispielsfälle und Diagramme erleichtern das Verständnis. Dem dient auch die didaktisch und sprachlich klare Ausarbeitung. Nach einer gesellschaftsrechtlichen Einführung im ersten Teil des Buches wird zunächst ein Basiswissen im Ertragsteuerrecht von Personengesellschaften vermittelt. Im Fokus dieses zweiten Teils steht dabei die Personengesellschaft in Form einer gewerblichen Mitunternehmerschaft, insbesondere ihre Gewinnermittlung und das dazugehörige Betriebsvermögen. Das Buch enthält aber auch Ausführungen zur freiberuflichen und vermögensverwaltenden Personengesellschaft. Im dritten Teil des Lehrbuchs finden sich Ausführungen zu ausgesuchten Themenbereichen (z.B. Betriebsaufspaltung, gewerblicher Grundstückshandel, Gesellschafterkonten, stille Gesellschaft, doppelstöckige Personengesellschaft), die eine Vertiefung des Grundlagenwissens ermöglichen. Das Buch schliesst mit einer Fallsammlung, die zu wichtigen Themenbereichen praktische Fälle und ihre Lösungen beinhaltet. Vorteile auf einen Blick - Klarer und systematischer Aufbau - Kompakte Darstellung - Leicht verständlich und anschaulich - Besondere Expertise des Autorenteams Zielgruppe Für Studierende mit steuerrechtlichem Schwerpunkt, Steuerberateranwärterinnen und Steuerberateranwärter und auf dem Gebiet des Unternehmenssteuerrechts interessierte Unternehmen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist ein Kleingewerbe eine Personengesellschaft?
Ist ein Kleingewerbe eine Personengesellschaft? Ein Kleingewerbe ist keine spezifische Rechtsform, sondern bezieht sich auf die Größe des Unternehmens. Es handelt sich in der Regel um kleine Unternehmen, die als Einzelunternehmen oder GbR geführt werden. Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei Personen gemeinsam ein Unternehmen betreiben. Somit kann ein Kleingewerbe als Personengesellschaft geführt werden, wenn mehrere Personen gemeinsam das Unternehmen leiten. Es ist jedoch auch möglich, dass ein Kleingewerbe als Einzelunternehmen geführt wird, was keine Personengesellschaft darstellt. **
-
Ist ein EK eine Personengesellschaft?
Ist ein EK eine Personengesellschaft? Ein Einzelunternehmen (EK) ist keine Personengesellschaft, da es nur aus einer einzigen natürlichen Person besteht, die das gesamte Unternehmen besitzt und leitet. Im Gegensatz dazu sind Personengesellschaften wie die GbR, OHG oder KG von mindestens zwei Personen gegründet und betrieben. Bei einem EK haftet die Person als Inhaber persönlich für alle Verbindlichkeiten des Unternehmens, während bei einer Personengesellschaft die Gesellschafter gemeinsam und unbeschränkt haften. Daher wird ein EK rechtlich als Einheit mit dem Inhaber betrachtet, während Personengesellschaften eine eigenständige Rechtspersönlichkeit haben. **
-
Ist die GmbH eine Personengesellschaft?
Nein, die GmbH (Gesellschaft mit beschränkter Haftung) ist keine Personengesellschaft, sondern eine Kapitalgesellschaft. Das bedeutet, dass das Gesellschaftsvermögen von den persönlichen Vermögensverhältnissen der Gesellschafter getrennt ist. Bei einer Personengesellschaft haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft, während bei einer GmbH die Haftung auf das Gesellschaftsvermögen beschränkt ist. Die GmbH wird durch Geschäftsführer vertreten und die Gesellschafter sind nur mit ihrer Einlage am Stammkapital beteiligt. **
-
Welche Rechtsform ist eine Personengesellschaft?
Welche Rechtsform ist eine Personengesellschaft? Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei natürliche oder juristische Personen zusammenkommen, um gemeinsam ein Unternehmen zu betreiben. Zu den bekanntesten Formen von Personengesellschaften gehören die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In einer Personengesellschaft haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten des Unternehmens. Die Gewinne und Verluste werden nach den vereinbarten Anteilen auf die Gesellschafter verteilt. **
Wer zahlt Gewerbesteuer bei Personengesellschaft?
Wer zahlt Gewerbesteuer bei Personengesellschaft? Die Gewerbesteuer wird von der Personengesellschaft selbst gezahlt, nicht von den einzelnen Gesellschaftern. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag der Personengesellschaft. Die Gesellschafter sind jedoch indirekt betroffen, da die Gewerbesteuer den Gewinn der Personengesellschaft mindert und somit auch die Ausschüttungen an die Gesellschafter beeinflussen kann. Es ist wichtig, die Gewerbesteuerpflicht und die entsprechenden Regelungen für Personengesellschaften im Blick zu behalten, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Ist ein Verein eine Personengesellschaft?
Ist ein Verein eine Personengesellschaft? Ein Verein ist rechtlich gesehen eine Vereinigung von Personen, die sich zusammenschließen, um gemeinsame Interessen zu verfolgen. Im Gegensatz zu einer Personengesellschaft, bei der die Mitglieder in der Regel gemeinsam haften, haftet ein Verein als solcher selbst. Ein Verein hat eine eigene Rechtspersönlichkeit und kann daher Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. Obwohl ein Verein ähnliche Merkmale wie eine Personengesellschaft aufweist, ist er rechtlich betrachtet eine eigenständige Rechtsform. **
Top-Angebote
Produkte zum Begriff Personengesellschaft:
-
Die Einpersonen-Personengesellschaft, Fachbücher von Jan-Hendrik BlomeDie Einpersonen-Personengesellschaft bietet eine umfassende und kritische Analyse des aktuellen Status quo sowie der Möglichkeiten zur Regulierung des Anwachsungsmodells. Die Arbeit untersucht das Konzept der eingliedrigen Personengesellschaften und beleuchtet sowohl die Vorteile einer erweiterten Anerkennung als auch die damit verbundenen Risiken. Zudem wird der internationale Umgang mit diesem Konzept betrachtet, um eine fundierte Einordnung zu ermöglichen. Abschliessend wird ein konkreter Änderungsvorschlag zur rechtlichen Anerkennung dieser Gesellschaftsform entwickelt, der die Ergebnisse der Analyse zusammenfasst. Dieses Fachbuch richtet sich an Juristinnen und Juristen, Studierende und alle, die sich mit dem Thema Unternehmensrecht und den Herausforderungen der modernen Gesellschaftsformen auseinandersetzen möchten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geheimnisschutz in der Personengesellschaft, Fachbücher von Lukas SemmelmayerDas Fachbuch "Geheimnisschutz in der Personengesellschaft" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen, die den Schutz von Geschäftsgeheimnissen innerhalb von Personengesellschaften betreffen. Es beleuchtet die komplexen Wechselwirkungen zwischen der gesellschaftsrechtlichen Treuepflicht, dem Gesetz zum Schutz von Geschäftsgeheimnissen und dem Hinweisgeberschutzgesetz. Dieses Werk richtet sich an Fachleute im Bereich Wirtschaftsrecht, die ein vertieftes Verständnis für die rechtlichen Herausforderungen und Möglichkeiten im Umgang mit vertraulichen Informationen in Personengesellschaften suchen. Die Autoren kombinieren theoretische Grundlagen mit praktischen Beispielen, um die Relevanz und Anwendung der gesetzlichen Bestimmungen zu verdeutlichen. Das Buch ist somit ein wertvolles Nachschlagewerk für Juristinnen und Juristen, Unternehmensberaterinnen und -berater sowie für alle, die sich mit den rechtlichen Aspekten des Geheimnisschutzes in der Wirtschaft auseinandersetzen.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ertragsbesteuerung in der doppelstöckigen Personengesellschaft, Fachbücher von Felix StaadenDie Ertragsbesteuerung in der doppelstöckigen Personengesellschaft: Besonderheiten, Steuerwirkungen und Gestaltungsoptionen der §§ 15a und 35 EStG.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Personengesellschaft?
Eine Personengesellschaft entsteht, wenn zwei oder mehr natürliche Personen sich zusammenschließen, um gemeinsam ein Unternehmen zu betreiben. Dies kann durch einen mündlichen oder schriftlichen Vertrag geschehen, in dem die Rechte und Pflichten der Gesellschafter festgelegt werden. Die Gesellschafter haften in einer Personengesellschaft grundsätzlich unbeschränkt und persönlich für die Verbindlichkeiten der Gesellschaft. Eine Personengesellschaft entsteht somit durch den Willen der Gesellschafter, gemeinsam ein Unternehmen zu gründen und zu betreiben. **
-
Ist eine Aktiengesellschaft eine Personengesellschaft?
Nein, eine Aktiengesellschaft (AG) ist keine Personengesellschaft. Eine AG ist eine Kapitalgesellschaft, bei der das Grundkapital in Aktien aufgeteilt ist und die Gesellschafter (Aktionäre) nicht persönlich haften. Im Gegensatz dazu sind Personengesellschaften wie die Gesellschaft bürgerlichen Rechts (GbR) oder die Offene Handelsgesellschaft (OHG) durch die persönliche Haftung der Gesellschafter gekennzeichnet. Bei einer AG haften die Aktionäre nur bis zur Höhe ihrer Einlage, während bei Personengesellschaften die Gesellschafter mit ihrem gesamten Vermögen haften können. **
-
Ist ein Kleingewerbe eine Personengesellschaft?
Ist ein Kleingewerbe eine Personengesellschaft? Ein Kleingewerbe ist keine spezifische Rechtsform, sondern bezieht sich auf die Größe des Unternehmens. Es handelt sich in der Regel um kleine Unternehmen, die als Einzelunternehmen oder GbR geführt werden. Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei Personen gemeinsam ein Unternehmen betreiben. Somit kann ein Kleingewerbe als Personengesellschaft geführt werden, wenn mehrere Personen gemeinsam das Unternehmen leiten. Es ist jedoch auch möglich, dass ein Kleingewerbe als Einzelunternehmen geführt wird, was keine Personengesellschaft darstellt. **
-
Ist ein EK eine Personengesellschaft?
Ist ein EK eine Personengesellschaft? Ein Einzelunternehmen (EK) ist keine Personengesellschaft, da es nur aus einer einzigen natürlichen Person besteht, die das gesamte Unternehmen besitzt und leitet. Im Gegensatz dazu sind Personengesellschaften wie die GbR, OHG oder KG von mindestens zwei Personen gegründet und betrieben. Bei einem EK haftet die Person als Inhaber persönlich für alle Verbindlichkeiten des Unternehmens, während bei einer Personengesellschaft die Gesellschafter gemeinsam und unbeschränkt haften. Daher wird ein EK rechtlich als Einheit mit dem Inhaber betrachtet, während Personengesellschaften eine eigenständige Rechtspersönlichkeit haben. **
Ähnliche Suchbegriffe für Personengesellschaft
-
Der Niessbrauch am Anteil einer Personengesellschaft. Zivilrechtliche Grundlagen, Fachbücher von Thomas WeberMasterarbeit aus dem Jahr 2015 im Fachbereich Jura - Steuerrecht, Note: 2,0, Universität des Saarlandes, Sprache: Deutsch. In dieser Arbeit werden die zivilrechtlichen Grundlagen des Niessbrauchs als allgemeiner Gestaltungsspielraum dieses Rechtsverhältnisses erläutert und die steuerlichen Folgen betrachtet. Dabei werden zivil- und steuerrechtliche Streitfragen aufgegriffen und beantwortet. Der Schwerpunkt liegt insbesondere in den gesellschaftsrechtlichen Möglichkeiten und Folgen der Niessbrauchgestaltung hinsichtlich der Rechte des Niessbrauchers gegenüber Gesellschaft und Niessbrauchbesteller sowie der ertragsteuerlichen Würdigung der Gestaltungsalternativen. Auch die Kernfragen der umsatzsteuerlichen Behandlung werden thematisiert. Vor dem Hintergrund des Niessbrauchs als Gestaltungsinstrument der vorweggenommenen Erbfolge wird ein Überblick über die schenkungs- und erbschaftsteuerlichen Folgen vermittelt.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Personengesellschaft im Ertragsteuerrecht, Fachbücher von Jens Reddig, Claus Niemann, Alfons BruneZum Werk Dieses neue Lehrbuch stellt die steuerrechtliche Behandlung von Personengesellschaften und ihren Gesellschaftern im Bereich der Einkommensteuer, Körperschaftsteuer und Gewerbesteuer auf der Grundlage neuester BFH-Rechtsprechung anschaulich dar. Kleine Beispielsfälle und Diagramme erleichtern das Verständnis. Dem dient auch die didaktisch und sprachlich klare Ausarbeitung. Nach einer gesellschaftsrechtlichen Einführung im ersten Teil des Buches wird zunächst ein Basiswissen im Ertragsteuerrecht von Personengesellschaften vermittelt. Im Fokus dieses zweiten Teils steht dabei die Personengesellschaft in Form einer gewerblichen Mitunternehmerschaft, insbesondere ihre Gewinnermittlung und das dazugehörige Betriebsvermögen. Das Buch enthält aber auch Ausführungen zur freiberuflichen und vermögensverwaltenden Personengesellschaft. Im dritten Teil des Lehrbuchs finden sich Ausführungen zu ausgesuchten Themenbereichen (z.B. Betriebsaufspaltung, gewerblicher Grundstückshandel, Gesellschafterkonten, stille Gesellschaft, doppelstöckige Personengesellschaft), die eine Vertiefung des Grundlagenwissens ermöglichen. Das Buch schliesst mit einer Fallsammlung, die zu wichtigen Themenbereichen praktische Fälle und ihre Lösungen beinhaltet. Vorteile auf einen Blick - Klarer und systematischer Aufbau - Kompakte Darstellung - Leicht verständlich und anschaulich - Besondere Expertise des Autorenteams Zielgruppe Für Studierende mit steuerrechtlichem Schwerpunkt, Steuerberateranwärterinnen und Steuerberateranwärter und auf dem Gebiet des Unternehmenssteuerrechts interessierte Unternehmen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
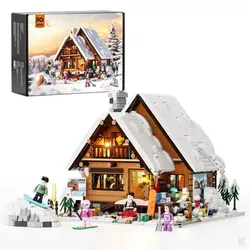
Funwhole F9041 SkihütteLumibricks (Funwhole) Ski Lodge Lumibricks Gemütliche Ski-Lodge Berghütte im Schnee Merkmale: 2187 Teile ein Lumibricks (Funwhole) Ski Berghütte als Klemmbausteinset Maße: 25.5 x 21.5 x 25.5 cm (B x H x T) Die Klemmbausteine haben die normale Standard Größe Gemütliches Chalet im Winter, das Dach ist von Schnee bedeckt und der Kamin raucht. Vor dem Haus tummeln sich mehrere Figuren – manche mit Skiern, andere mit Snowboards – und es gibt einen kleinen Haufen Geschenke sowie Pflanzen, die Szene lebendig machen. Die Farben wirken warm und einladend, mit Holz- und Weißtönen. Eine gemütliche Berghütte im winterlichen Flair: Das schräg gelegene Dach ist mit Schnee bedeckt, die großen Fenster strahlen warmes Licht aus. Vor der Hütte knistert eine Feuerstelle, um die sich mehrere Figuren versammeln. Eine Person fährt von einem kleinen Schneehügel aus Snowboard. Die Farbwelt bleibt warm mit Holz- und Weißtönen, ergänzt durch bunte Accessoires auf Tisch und Boden. Charmantes Klemmbaustein-Modell einer gemütlichen Skihütte mit markantem, schrägem Dach in warmen Brauntönen. Auf dem Dach steigt Rauch aus dem Schornstein, die Fenster leuchten hell und geben Einblick ins Innere. Die Fassade zeigt ein Holzgeländer und hübsche Verzierungen. Draußen stehen winterlich gekleidete Figuren, darunter eine Person mit rosa Pullover, die Ski fährt, daneben ein weiterer Charakter mit Ski; vor der Vorderseite stehen kleine Schneemänner. Ein Schild mit der Aufschrift »Ski Lodge« ist gut sichtbar. Im Vordergrund liegen Schneehaufen und grüne Elemente verteilen sich in der Szene. Winterhaus-Modell aus warmen Erdtönen. Vor dem Haus liegt ein kleiner, verschneiter Hügel, auf dem eine Figur mit Snowboard im Schnee fährt. Die Wände bestehen aus braunen und beigen Steinen, das Dach hat eine auffällige weiße Kante. Durch eine offene Frontwand schaut man ins Innere: Bett, kleine Küche, Regale mit bunten Büchern und eine warme Lichtquelle schaffen eine wohnliche Atmosphäre. Hinter dem Haus stehen zwei grüne Tannenbäume, die das Winterambiente abrunden. Im Vordergrund des Berghaus-Modells sieht man drei Figuren, die verschiedene Aktivitäten ausüben: Ein Junge auf dem Snowboard, zwei weitere Personen entspannt vor dem Haus. Das Dach ist steil, Schnee liegt rund ums Gebäude und die Umgebung wird von Tannenbäumen geprägt. Dekorationen wie ein Schild mit der Aufschrift »Ski Lodge« tragen zur winterlichen Stimmung bei. Eine gemütliche Innenraum-Szene aus Klemmbausteinen: Eine dunkle Fläche erinnert an ein Piano, davor leuchten orangefarbene Lichter im Hintergrund und schaffen eine warme, einladende Atmosphäre. Am Rand finden sich weitere bunte Bausteine, die dem Bild Tiefe und Struktur verleihen. Klemmbaustein-Modell einer Ski-Lodge. Neben dem Gebäude steht ein Schild mit »SKI LODGE GUESTHOUSE«; es gibt Hinweise wie 30% Rabatt und die Möglichkeit, jetzt zu buchen. Das Schild wirkt blau mit Bergmotiven. Im Hintergrund sieht man eine stilisierte Kaminöffnung mit flackerndem Licht, und der Bereich rund um die Lodge ist mit schneebedeckten Bäumen und weiteren dekorativen Elementen gestaltet. Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung nur unter unmittelbarer Aufsicht von Erwachsenen! Kompatibel mit den meisten bekannten Klemmbaustein-Marken.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
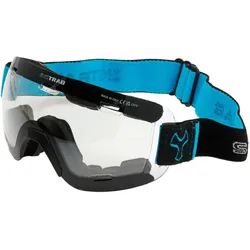
Ski Trab, SkibrilleDie Glass Aero Transparent 0/2 ist eine extrem leichte Skibrille, die speziell für Skimo-Training und Wettkämpfe entwickelt wurde. Mit einem Gewicht von nur 57 Gramm bietet sie einen hohen Tragekomfort und ermöglicht uneingeschränkte Bewegungsfreiheit. Die Brille verfügt über eine Antifog-Beschichtung, die ein Beschlagen der Gläser verhindert und somit eine klare Sicht bei allen Bedingungen gewährleistet. Die sphärische Scheibenform sorgt für ein breites Sichtfeld, während die Rahmenkonstruktion ohne Rahmen das Gewicht weiter reduziert. Diese Skibrille ist ideal für alle, die Wert auf Funktionalität und Leichtigkeit legen, ohne auf die grundlegenden Eigenschaften einer hochwertigen Skibrille verzichten zu müssen. - Extrem leicht mit nur 57 Gramm für hohen Tragekomfort - Antifog-Beschichtung verhindert Beschlagen der Gläser - Sphärische Scheibenform für ein breites Sichtfeld - Rahmenlose Konstruktion reduziert das Gesamtgewicht.94,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die GmbH eine Personengesellschaft?
Nein, die GmbH (Gesellschaft mit beschränkter Haftung) ist keine Personengesellschaft, sondern eine Kapitalgesellschaft. Das bedeutet, dass das Gesellschaftsvermögen von den persönlichen Vermögensverhältnissen der Gesellschafter getrennt ist. Bei einer Personengesellschaft haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft, während bei einer GmbH die Haftung auf das Gesellschaftsvermögen beschränkt ist. Die GmbH wird durch Geschäftsführer vertreten und die Gesellschafter sind nur mit ihrer Einlage am Stammkapital beteiligt. **
-
Welche Rechtsform ist eine Personengesellschaft?
Welche Rechtsform ist eine Personengesellschaft? Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei natürliche oder juristische Personen zusammenkommen, um gemeinsam ein Unternehmen zu betreiben. Zu den bekanntesten Formen von Personengesellschaften gehören die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In einer Personengesellschaft haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten des Unternehmens. Die Gewinne und Verluste werden nach den vereinbarten Anteilen auf die Gesellschafter verteilt. **
-
Wer zahlt Gewerbesteuer bei Personengesellschaft?
Wer zahlt Gewerbesteuer bei Personengesellschaft? Die Gewerbesteuer wird von der Personengesellschaft selbst gezahlt, nicht von den einzelnen Gesellschaftern. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag der Personengesellschaft. Die Gesellschafter sind jedoch indirekt betroffen, da die Gewerbesteuer den Gewinn der Personengesellschaft mindert und somit auch die Ausschüttungen an die Gesellschafter beeinflussen kann. Es ist wichtig, die Gewerbesteuerpflicht und die entsprechenden Regelungen für Personengesellschaften im Blick zu behalten, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Ist ein Verein eine Personengesellschaft?
Ist ein Verein eine Personengesellschaft? Ein Verein ist rechtlich gesehen eine Vereinigung von Personen, die sich zusammenschließen, um gemeinsame Interessen zu verfolgen. Im Gegensatz zu einer Personengesellschaft, bei der die Mitglieder in der Regel gemeinsam haften, haftet ein Verein als solcher selbst. Ein Verein hat eine eigene Rechtspersönlichkeit und kann daher Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. Obwohl ein Verein ähnliche Merkmale wie eine Personengesellschaft aufweist, ist er rechtlich betrachtet eine eigenständige Rechtsform. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.